
产业观察
在储能项目管理规范趋严背景下,2026年9月新增备案项目数量同比下降45.3%、近乎减半,总能量却逆势大增37.0%,平均储能时长达3.17h、创年内新高。
项目少了,能量却更大、时长也更长——行业重心正由“跑马圈地拼数量”加速转向“上规模、加长时、提质量”。
核心数据一览:
• 备案项目数:881个,环比+11.8%,同比-45.3%。
• 备案总功率:53.2 GW,环比+11.8%,同比+5.5%。
• 备案总能量:168.7 GWh,环比+14.4%,同比+37.0%。
• 平均储能时长:3.17 h,创年内新高,同比+30.0%。
• 平均单体规模:60.4 MW,环比持平,同比+93.0%。
一、短期走势:环比全面回暖,储能时长连续3个月抬升
2026年1—9月,备案项目数量4月见顶后震荡回落,8月触底,9月明确反弹:项目数881个、总功率53.2 GW均环比+11.8%,总能量168.7 GWh环比+14.4%,三项指标同步转正,能量增速领跑。
时长维度更值得关注:平均储能时长由8月的3.10 h升至3.17 h,创年内新高;自7月以来连续3个月逐月抬升(2.86 h→3.17 h)。1-9月,月度平均储能时长均在2.5 h以上。
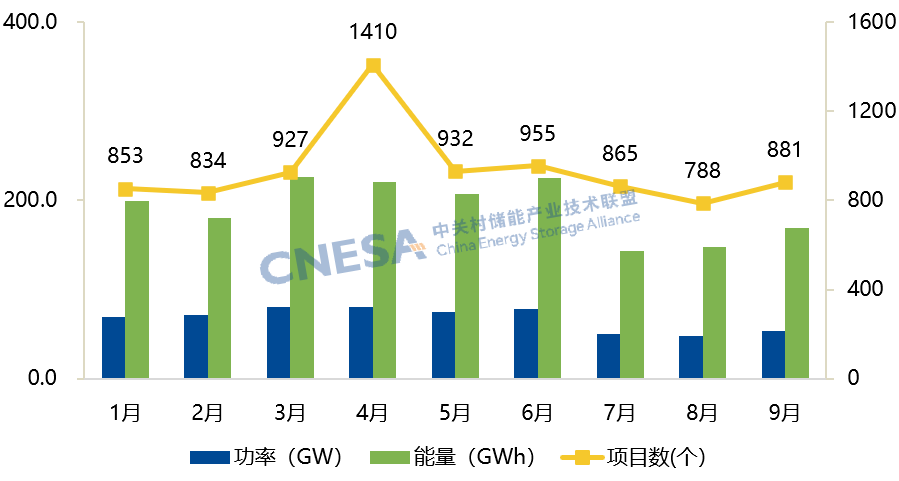
图1:2026年1月-9月中国新增备案新型储能项目情况
数据来源:CNESA DataLink全球储能数据库https://www.esresearch.com.cn/
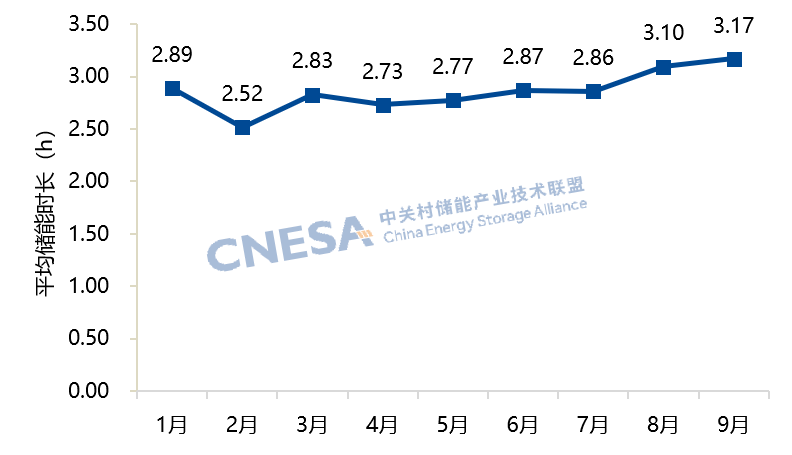
图2:2026年1月-9月中国新增备案新型储能平均时长
数据来源:CNESA DataLink全球储能数据库https://www.esresearch.com.cn/
二、长期拐点:数量降一半,能量涨三成,储能备案长时化
同比反差更为强烈:项目数量下降45.3%,总功率不降反升(+5.5%),总能量大增37.0%,单体平均规模60.4 MW(+93%);平均时长由2.44 h升至3.17 h(+30%)。环比回稳与同比拉长相互印证——市场不仅“暖”了回来,而且“厚”得更实。
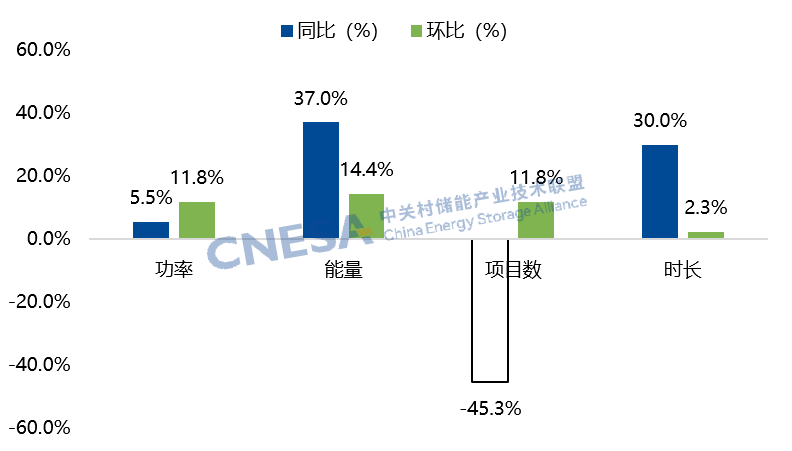
图3:2026年9月中国新增备案新型储能市场变化情况
数据来源:CNESA DataLink全球储能数据库https://www.esresearch.com.cn/
一年前备案还在“冲数量”,如今已切换到“上规模、加时长”:能量增速约为功率增速的6.5倍,同一份功率背后装进的电量近乎翻倍——储能不是简单变大,而是真正变“厚”了。长时化已从趋势预判变为备案数据清晰印证的行业方向。
三、三大深层变局:独立储能、区域版图、长时技术格局重构
电网侧独立储能当月备案49.1 GW,占总功率的92.2%,较去年同期的88.8%再上台阶;功率同比+9.4%、能量同比+45.0%,平均时长约3.23 h(同比+32%),以超九成的贡献率成为当月市场企稳回升的核心驱动。
与之相对,新能源配储仅0.7 GW,占比由去年同期的1.8%降至1.3%,反映新能源大基地配储进入存量消化阶段。
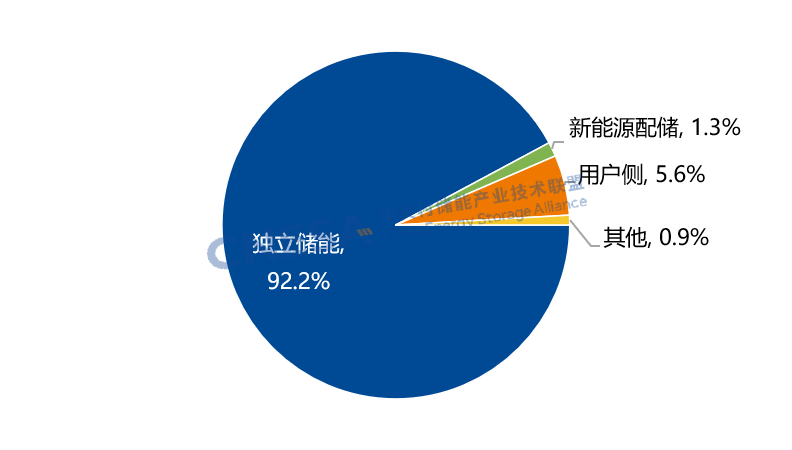
图4:2026年9月中国新增备案新型储能项目应用分布(功率规模占比)
数据来源:CNESA DataLink全球储能数据库https://www.esresearch.com.cn/
注:其他包括台区、配网侧、多站融合、火储、光储氢等。
政策层面,2026年1月出台的《关于完善发电侧容量电价机制的通知》首次在国家层面建立电网侧独立新型储能容量电价机制,容量电价水平与放电时长直接挂钩——时长越长、可兑付比例越高。为最大化容量收益、提升项目IRR,独立储能项目主动拉长放电时长,直接抬高了整体平均水平。
需求层面,新能源高比例接入倒逼储能从“短时调频”转向“长时调峰保供”。2026年8月印发的《新型电力系统建设“十五五”规划》明确,可承担顶峰保供作用的电网侧独立储能“等效顶峰时长力争达到4小时”,从顶层锚定长时化方向,进一步强化市场预期。
分区域看,9月主要省份平均储能时长普遍高于去年同期:能量规模前十省份中7省区超3.0 h,新疆、内蒙古、甘肃超4 h(去年同期仅甘肃、内蒙古在3.0 h以上)。西北地区平均时长4.11 h、能量占比28%居全国之首——“沙戈荒”大基地与外送通道配套项目普遍向4小时及以上升级,成为时长上行的核心力量。
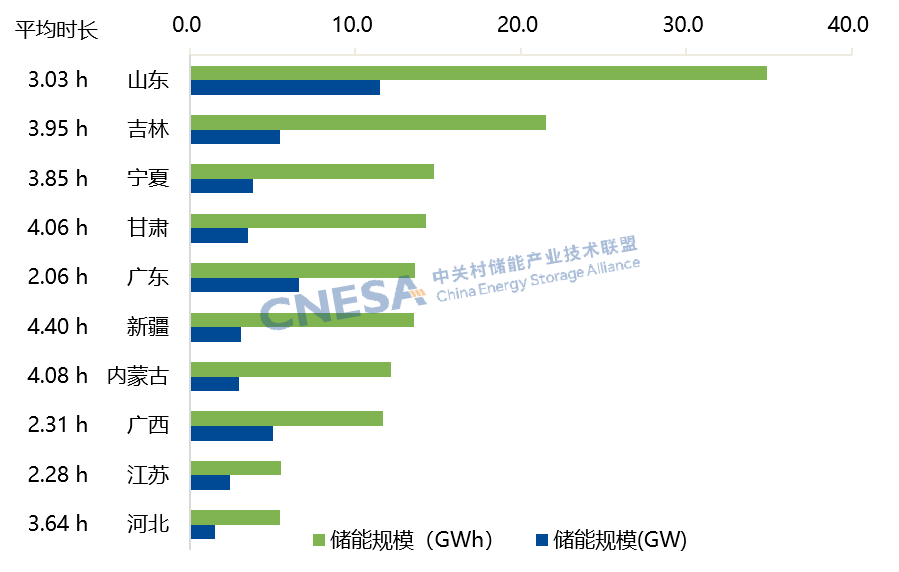
图5:2026年9月中国新增备案新型储能项目前十省份分布情况(以能量规模排序)
数据来源:CNESA DataLink全球储能数据库https://www.esresearch.com.cn/
长时技术同步走向规模化:锂电系统成本下探,延长放电时长的投资门槛逐步降低;压缩空气、液流电池、钠离子电池等多元技术从示范验证走向规模化备案。当月压缩空气储能备案1.55 GW,同比+121%;“锂电打底、多元技术补强”的配置型项目合计规模超吉瓦。
四、行业观察
进入2026年,监管趋严、项目落地考核强化,叠加容量电价等政策向合规优质项目倾斜,企业备案从追求数量转向“单体规模更大、时长更长、收益更确定”。
9月备案数量同比回落、能量与时长双升、独立储能占比提高、区域格局调整、长时技术落地——五条线索表明,行业发展重心已由“数量扩张”转向“规模、时长与质量”的协同提升。
上半场比装机与跑马圈地的速度,下半场比经济性、时长价值与系统贡献——谁能在“规模+长时+质量”上做出真实经济性,谁就能在拐点之后赢得主动。