
产业观察
经历上半年市场调整,国内新型储能市场在第三季度迎来明显回暖。
9月,国内新型储能新增装机规模实现同比、环比双增长。
独立储能依旧扛起市场增量大旗,区域布局更加均衡,压缩空气、液流电池等非锂长时储能项目集中投产,多元技术互补格局初现。核心数据如下:
- 新增装机4.33GW,同比增长42%,环比增长8%。
- 独立储能占比85.3%,规模同比增长112%。
- 华北地区占比34%,华东占比28%。江苏、广东分别位列能量和功率装机首位。
- 非锂长时储能占比23.6%。
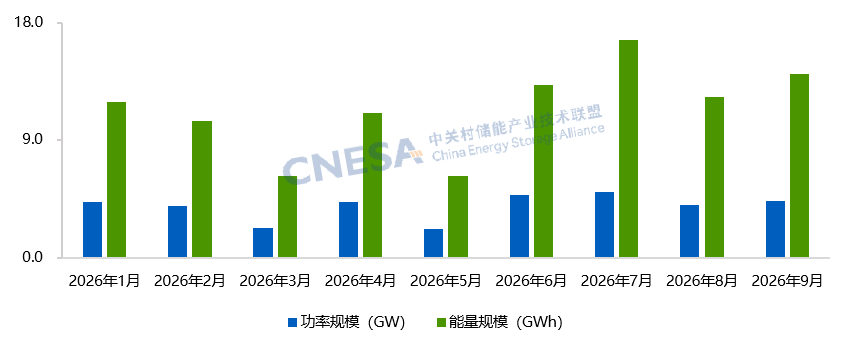
图1 2026年9月中国新增运行新型储能项目装机规模
数据来源:CNESA DataLink全球储能数据库https://www.esresearch.com.cn/
备注:同比是以上年同期为基期相比较;环比是与上一个相邻统计周期相比较
9月新型储能新增装机市场呈现出以下特点:
一、市场回暖:Q3装机首破10GW,月度投产节奏加速。
下半年以来,月度新增装机规模均高于去年同期,9月新增装机规模实现同比、环比双增长。根据CNESA DataLink全球储能数据库(https://www.esresearch.com.cn/)的不完全统计:
- 2026年9月,国内新增投运新型储能项目装机规模共计4.33GW/14.08GWh,同比+42%/+69%,环比+8%/+14%。
- 第三季度,新型储能新增总装机首次突破10GW,达到13.4GW/43.0GWh,储能项目投产节奏呈阶段性加速。
- 前三季度,中国新型储能新增装机35.30GW/102.31GWh,功率规模和能量规模同比-3%/+6%,已与去年同期基本持平,上半年的市场回调态势在第三季度得以扭转。
二、场景格局分化:独立储能成绝对主力,电源侧回暖、用户侧持续走弱。
- 电网侧独立储能依旧是市场最大贡献力量。
电网侧独立储能新增功率3.70GW、能量12.29GWh,功率、能量同比分别增长112%、167%,环比增长5%、9%;贡献了当月新增总功率装机的85.3%,较8月下降3个百分点,较去年同期上升28个百分点。
- 政策持续打通独立储能收益通道。
南方区域允许独立储能同时参与调频、现货两大市场;浙江更是实现制度突破,独立储能可以每日自主选择参与电能量市场或是调频市场,意味着独立储能的市场化盈利闭环正在更多省份落地。
- 电源侧新增装机增速减缓,以新能源配储项目为主。
电源侧新增功率517MW、能量1496MWh,功率、能量环比分别增长86%、207%,同比下降约50%。其中,新能源配储项目装机功率占比88.2%,对应规模456MW/1396MWh,环比增长118%/223%,同比降幅54%。
- 用户侧装机延续下滑态势,工商储仍是用户侧绝对主体。
工商储功率占比达用户侧的95.7%。华东地区新增装机功率规模占比57%,位居全国区域装机规模排名第一。
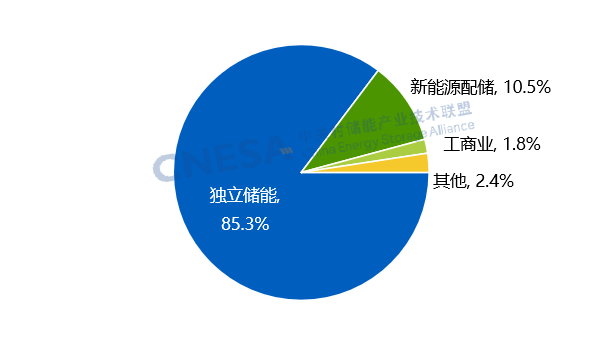
图 2 2026年9月新增运行新型储能项目的应用分布(功率规模占比)
数据来源:CNESA DataLink全球储能数据库https://www.esresearch.com.cn/
注:其他包括配网侧、台区、实证研究、火储、EV充电站、轨道交通、港口岸电、市政机关/关键场所、数据中心等。
三、区域更加均衡:华北领跑,江苏、广东各有亮点,但仍存机制短板。
分区域来看,9月,华北地区新增功率1.46GW、能量4.93GWh,功率和能量规模均居区域装机首位;但其功率占比约为全国的三分之一,较8月下降25个百分点,华东地区占比28%,区域装机分布相对均衡。
省份层面:
广东新增装机0.83GW、江苏新增装机2.86GWh,分别居全国各省功率和能量规模首位。江苏金坛盐穴压缩空气储能发电二期项目于9月成功投产,直接推高江苏当月月新增装机能量规模。
江苏作为用电和经济大省,储能项目体量大,区域电网顶峰压力突出,迎峰度夏、迎峰度冬保供需求迫切。同时省内新能源装机出力与消纳存在时空错配,储能需求释放弹性较大。但目前江苏省级电力现货市场尚未正式运行,面向新型储能的容量补偿细则仍待尚未落地,为后续市场发展埋下变量。
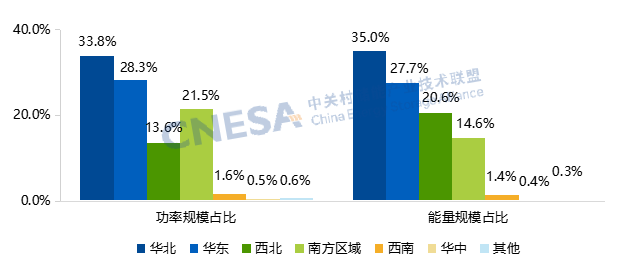
图3 2026年9月中国新增运行新型储能项目地区分布情况
数据来源:CNESA DataLink全球储能数据库https://www.esresearch.com.cn/
注:南方区域指广东、广西、贵州、海南、云南五省区;其他包括吉林、台湾。
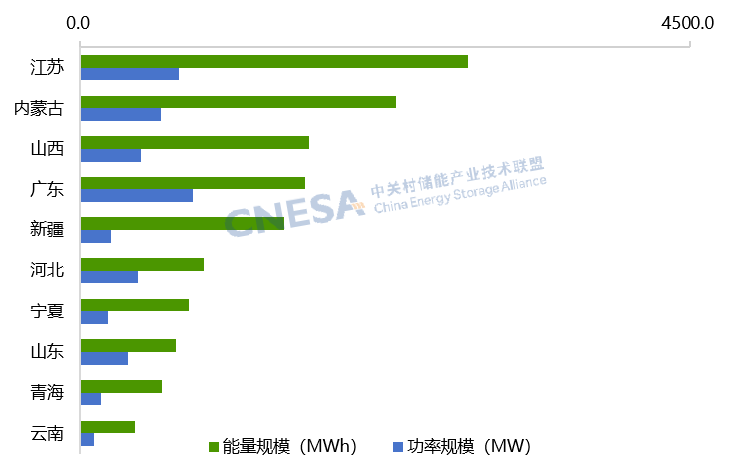
图4 2026年9月中国新增运行新型储能项目前十省份分布情况(以能量规模排序)
数据来源:CNESA DataLink全球储能数据库https://www.esresearch.com.cn/
四、技术格局:磷酸铁锂仍是基本盘,长时非锂储能迎来投产高峰。
9月新增投运储能项目中,磷酸铁锂电池功率占比73.08%,稳居主导地位,但多元技术格局正加速形成。当月多个标志性非锂长时储能项目集中投产,非锂长时储能功率占比达23.6%。作为新技术落地重要载体,多元混合储能示范项目也相继投运。具体包括:
- 华能金坛350MW盐穴非补燃压缩空气储能二期,当前国内单机功率最大压储项目;
- 华电木垒100万千瓦二氧化碳压缩空气储能,可实现10小时长时放电;
- 云南丽江华坪产业园区电池储能项目一期,采用全钒液流电池+铁铬液流电池;
- 广东省新型储能创新中心产学研用协同创新基地项目,采用磷酸铁锂+全钒液流电池+钠离子电池+半固态电池+超级电容+水系有机液流电池。
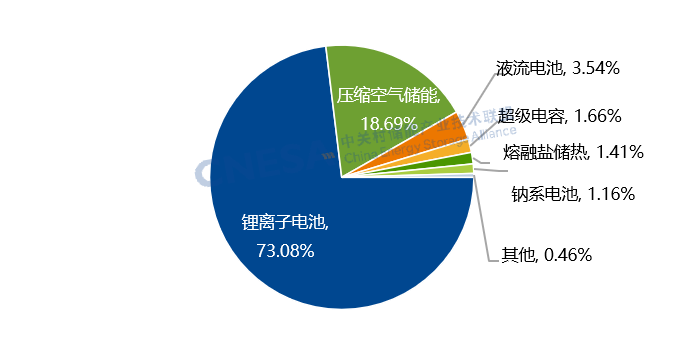
图5 2026年9月中国新增运行新型储能项目技术分布情况(功率规模占比)
数据来源:CNESA DataLink全球储能数据库https://www.esresearch.com.cn/
注:其他包括铅蓄电池、燃料电池。
五:行业观察
1、第三季度扭转上半年的调整态势,独立储能的商业模式是本轮市场回暖的核心推手,各地电力市场规则落地进度,将直接决定后续装机释放节奏。
2、长时储能从示范走向小规模落地,但磷酸铁锂依旧是市场基本盘,多元技术短期不会快速替代锂电池,多元技术互补格局初步呈现。
3、区域分化值得关注:江苏作为负荷大省储能需求旺盛、项目体量大,但现货、容量补偿机制仍待完善,机制落地进度或将影响后续项目收益。
中关村储能产业技术联盟始终以规范、及时、全面的信息收录标准,持续追踪储能项目动态。依托长期积累的扎实数据与深度专业研判,联盟定期输出储能装机市场的客观分析文章,为产业同仁提供市场决策参考。本期聚焦2026年9月新型储能市场展开解读。新型储能统计口径为除抽水蓄能外,以输出电力为主要形式,并对外提供服务的储能技术。
如需更全面的储能项目信息、权威储能数据、深度市场分析,欢迎登录https://www.esresearch.com.cn或全球储能数据库小程序,查阅全球储能数据库及研究报告。如需定制化数据咨询服务,欢迎扫码下方二维码,添加联盟官方小秘书。中关村储能产业技术联盟将为您提供全周期、高质量的储能数据服务支持。
联盟官方小秘书