
产业观察
9月储能招中标市场出现明显分化。
一方面是EPC市场继续放量,9月EPC中标规模51.2GWh创年内单月新高;另一方面,储能系统招标规模回落至10.7GWh,环比下降62.9%,大型集采、框采项目明显减少。
更值得关注的是,剔除集采、框采后,储能系统常规项目中标规模达到15.1GWh,环比增长43.7%,项目端需求仍保持一定活跃度。与此同时,储能系统和EPC中标价格全面环比下行,市场在“规模高位”和“价格回调”之间呈现出新的变化。
2026年9月招中标市场速览:
- 储能系统招标规模3.4GW/10.7GWh,环比-54.7%/-62.9%;中标规模4.3GW/16.2GWh,环比+45.5%/-62.4%;
- EPC(含PC)招标规模19.9GW/53.4GWh,环比+13.0%/-6.0%;中标规模16.6GW/50.7GWh,环比+15.6%/+18.9%;
- 2h储能系统中标均价653.1元/kWh,环比-4.1%,价格区间为569.5元/kWh—855.6元/kWh;
- 4h储能系统中标均价529.1元/kWh,环比-7.4%,价格区间为511.6元/kWh—558.0元/kWh;
- 2h EPC(不含PC)中标均价1005.5元/kWh,环比-12.4%,价格区间为700.6元/kWh—1756.4元/kWh;
- 4h EPC(不含PC)中标均价882.8元/kWh,环比-6.3%,价格区间为668.0元/kWh—1216.4元/kWh。
2026年9月招中标市场特点:
- 储能系统招标明显回落,项目进一步向电网侧集中。9月储能系统招标容量10.7GWh(环比下降62.9%),主要受集采/框采项目大幅减少影响,当月集采/框采规模仅约0.02GWh。电网侧项目招标总能量占比升至85.1%,成为当月储能系统招标的主要类型。
- 大型集采框采项目集中定标影响消退,非集采/框采储能系统中标规模明显回升。9月储能系统集采/框采中标能量规模仅约1.1GWh,较8月下降96.7%。非集采/框采项目中标容量约15.1GWh,环比增长43.7%;其中电网侧、电源侧分别增长33.3%和224.6%,非集采/框采项目中标规模明显提升。
- EPC市场继续维持高位,中标容量创年内新高。9月EPC(含PC)招标容量53.4GWh,连续6个月保持在40GWh以上;中标容量达到50.7GWh创年内单月新高。其中电网侧中标44.2GWh,占比87.2%,仍是核心支撑;用户侧中标容量环比增长189.5%,成为当月增速最明显的应用场景。
- 储能系统及EPC中标价格同步回调。9月2h、4h储能系统中标均价环比分别下降4.1%和7.4%;2h、4h EPC中标均价环比分别下降12.4%和6.3%。系统及EPC价格均较8月下行,其中EPC价格回落幅度更为明显。
根据CNESA全球储能数据库的不完全统计,2026年9月,中关村储能产业技术联盟基于公开信息,追踪到450条新型储能项目招标信息(同比+43.3%,环比-3.8%)和中标标段225条(同比+56.4%,环比-16.6%),项目涵盖总承包EPC、储能系统、储能电芯、电池Pack、PCS、EMS、BMS等全链条环节。
01
2026年9月招标情况
招标规模情况:
储能系统招标规模3.4GW/10.7GWh,同比+15.8%/+10.2%,环比-54.7%/-62.9%。9月储能系统招标能量规模10.7GWh,环比下降62.9%,整体规模较8月出现明显回落。规模下降主要受集采/框采项目大幅减少影响,当月集采/框采招标规模仅约0.02GWh;在非集采/框采项目中,电网侧仍是主要招标类型。从月度走势看,8月储能系统招标规模升至阶段性高位后,9月明显回落,招标规模进一步向电网侧项目集中。
EPC(含PC)招标规模达19.9GW/53.4GWh,同比+53.8%/+61.7%,环比+13.0%/-6.0%。9月EPC(含PC)招标能量规模达53.4GWh,环比下降6%,整体仍处于年内较高水平。分应用场景看,电网侧EPC项目招标规模约41.0GWh,占当月总规模的76.8%,环比下降19.0%,继续占据主体;电源侧项目明显放量,9月招标规模增至约9.3GWh,环比增长131.7%;用户侧约3.5GWh,环比增长67.1%。从月度走势看,4至9月EPC招标能量规模连续6个月超过40GWh,整体维持高位运行。9月项目结构有所调整,在电网侧继续占据主体的同时,电源侧和用户侧招标规模明显提升。
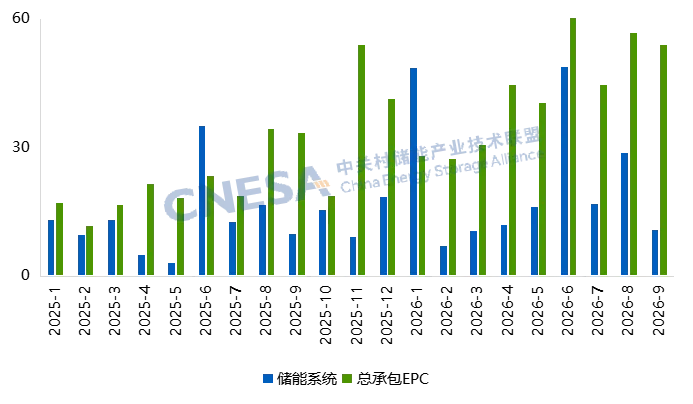
图1:2025年1月-2026年9月储能系统和EPC招标能量规模情况(单位GWh)
注:储能系统采购范围包含由储能电池直流系统、变流升压系统、EMS等相关附属设备组成的完整系统。总承包EPC项目统计口径为至少包含项目设计、储能设备采购及项目施工三项内容的项目。
数据来源:CNESA Datalink全球储能数据库https://www.esresearch.com.cn/
招标应用场景分布:
从应用场景分布上看,9月储能系统招标规模明显回落,市场进一步向电网侧项目集中。其中,电网侧项目招标能量规模约9.1GWh,环比下降52.0%,占当月储能系统招标规模的85.1%,较8月提升约19.2个百分点,仍为最主要的应用场景。集采/框采需求大幅收缩,9月合计招标规模仅约0.02GWh,环比下降99.7%,占比由8月的23.6%降至0.2%,下降约23.4个百分点,是当月储能系统招标规模回落的主要原因之一。此外,电源侧招标规模下降,环比下降54.5%,但占比小幅升至10.0%;用户侧招标规模约0.5GWh,环比下降26.0%,占比升至4.7%。
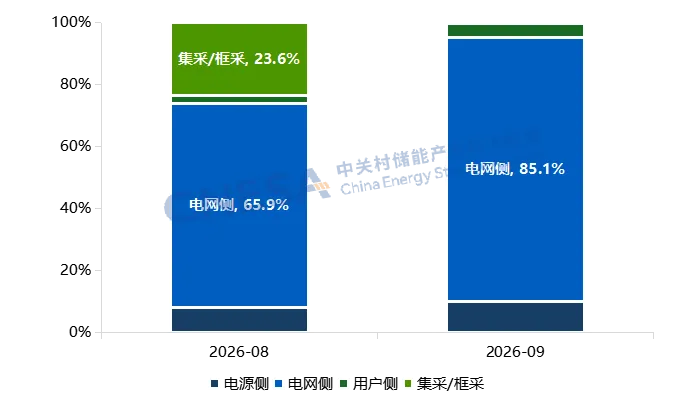
图2:2026年8月和2026年9月储能系统招标应用场景分布情况(单位:GWh、%)
注:储能系统采购范围包含由储能电池直流系统、变流升压系统、EMS等相关附属设备组成的完整系统。集采/框采因尚未明确项目的具体应用场景,暂单独按一类应用类型统计。
数据来源:CNESA Datalink全球储能数据库https://www.esresearch.com.cn/
02
2026年9月中标情况
中标规模情况:
储能系统中标规模4.3GW/16.2GWh,同比-17.5%/-16.7%,环比+45.5%/-62.4%。9月储能系统中标能量规模明显回落至16.2GWh,较8月减少约26.9GWh。规模下降主要受大型集采/框采项目减少影响,9月集采及框采合计中标规模约1.1GWh,较8月的32.6GWh下降96.7%,占当月储能系统中标规模的比重由75.6%降至6.7%。大型集采集中定标带来的高基数影响消退后,9月非集采/框采储能系统项目中标能量规模实际有所提升,其中标能量规模约15.1GWh,环比增长43.7%。此外,9月储能系统电网侧中标规模12.1GWh,环比增长33.3%,占比达到74.9%;电源侧增至2.6GWh,环比增长224.6%,主要包括“两个联营”上都新能源外送基地增量100万千瓦风电项目的800MWh储能系统采购中标;用户侧约0.4GWh,环比下降33.4%。
EPC(含PC)中标规模16.6GW/50.7GWh,同比+105.6%/+121.4%,环比+15.6%/+18.9%。9月EPC(含PC)中标能量规模51.2GWh,创年内单月中标能量规模新高。增长主要由电网侧和用户侧项目共同拉动,其中电网侧中标能量规模44.2GWh,环比增长18.4%,较上月增加约6.9GWh,占当月EPC中标规模的87.2%,贡献了约八成的净增量,仍是规模增长的核心来源;用户侧中标规模增至3.2GWh,环比增长189.5%,增幅最为明显;电源侧中标规模约3.8GWh,环比下降9.4%。整体看,9月EPC中标规模延续高位增长态势,大型电网侧项目中标持续释放,同时用户侧项目中标规模明显放量。
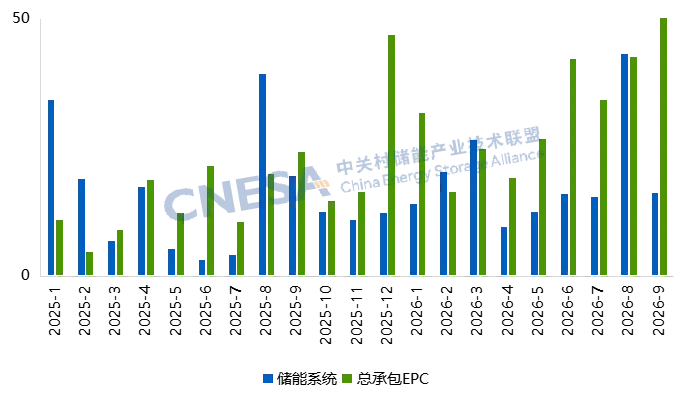
图3:2025年1月-2026年9月储能系统和EPC中标能量规模情况(单位GWh)
注:储能系统采购范围包含由储能电池直流系统、变流升压系统、EMS等相关附属设备组成的完整系统。总承包EPC项目统计口径为至少包含项目设计、储能设备采购及项目施工三项内容的项目。
数据来源:CNESA Datalink全球储能数据库https://www.esresearch.com.cn/
储能系统中标价格情况:
储能系统:2h和4h储能系统项目中标价格环比均下跌,9月纳入统计的2h储能系统价格样本最高为855.6元/kWh,来自辽宁公司大开厂储能项目12MW/24MWh储能系统成套设备中标。
- 2h储能系统,均价653.1元/kWh,同比+10.7%,环比-4.1%,价格区间为569.5元/kWh—855.6元/kWh,价格区间较8月下移。
- 4h储能系统,均价529.1元/kWh,同比+28.3%,环比-7.4%,价格区间为511.6元/kWh—558.0元/kWh,价格区间较8月下移。
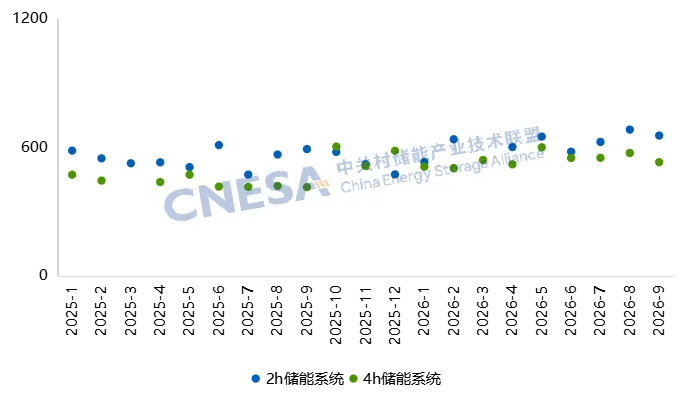
图4:2025年1月-2026年9月储能系统中标均价(不含集采/框采、用户侧,单位:元/kWh)
注:储能系统采购范围包含由储能电池直流系统、变流升压系统、EMS等相关附属设备组成的完整系统。
数据来源:CNESA Datalink全球储能数据库https://www.esresearch.com.cn/
储能EPC中标价格情况:
EPC(不含PC):2h和4h EPC项目中标价格环比均下跌。其中,2h EPC项目中标价格最低价700.6元/kWh,来自中节能太阳能新疆区7家光伏电站配储共62.5MW/125MWh储能项目总承包EPC,招标范围包含项目所有勘察、设计、采购、安装和施工工作以及运维相关附属设施及工具采购,但不包含升压站、主变及送出线路,工程边界相对较窄,其报价低于常规大型独立储能项目,并压低了当月2h EPC均价。4h EPC项目中标价格最低价668.0元/kWh,来自巴楚县200MW/800MWh独立储能项目,招标范围较为完整,包含全套勘察、初设、施设、竣工图、规划报审、自然资源局方案报批,以及220kV升压站/汇集站全套设备采购施工和双回220kV送出线路施工,但从工程条件看,其送出工程较短并采用T接方案,加上项目平坦戈壁的土建条件,共同降低工程建设成本,其中标单价处于当月较低水平,拉低了当月4h EPC整体中标均价水平。
- 2h EPC,均价1005.5元/kWh,同比-2.0%,环比-12.4%,价格区间为700.6元/kWh—1756.4元/kWh,价格区间较8月扩大;
- 4h EPC,均价882.8元/kWh,同比-12.4%,环比-6.3%,价格区间为668.0元/kWh—1216.4元/kWh,价格区间较8月收窄。
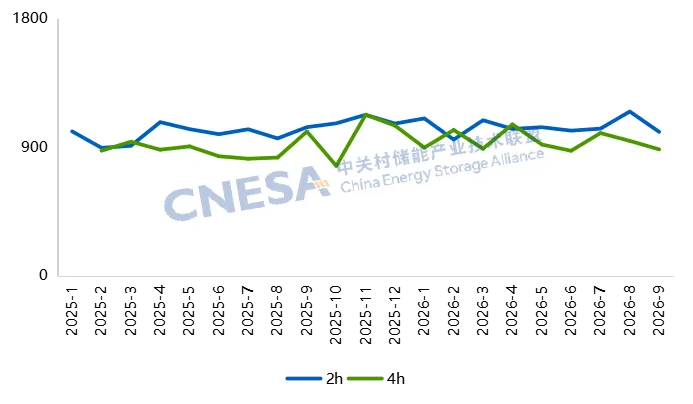
图5:2025年1月-2026年9月EPC中标均价(不含集采/框采、用户侧,单位:元/kWh)
注:总承包EPC项目统计口径为至少包含项目设计、储能设备采购及项目施工三项内容的项目。
数据来源:CNESA Datalink全球储能数据库https://www.esresearch.com.cn/
储能EPC中标企业情况:
9月储能EPC(含PC)中标规模16.6GW/50.7GWh。与8月中建集团所属企业包揽中标规模前三不同,9月储能EPC中标能量规模较大的主体类型包括中建工程企业、电建施工企业及区域交通建设企业。
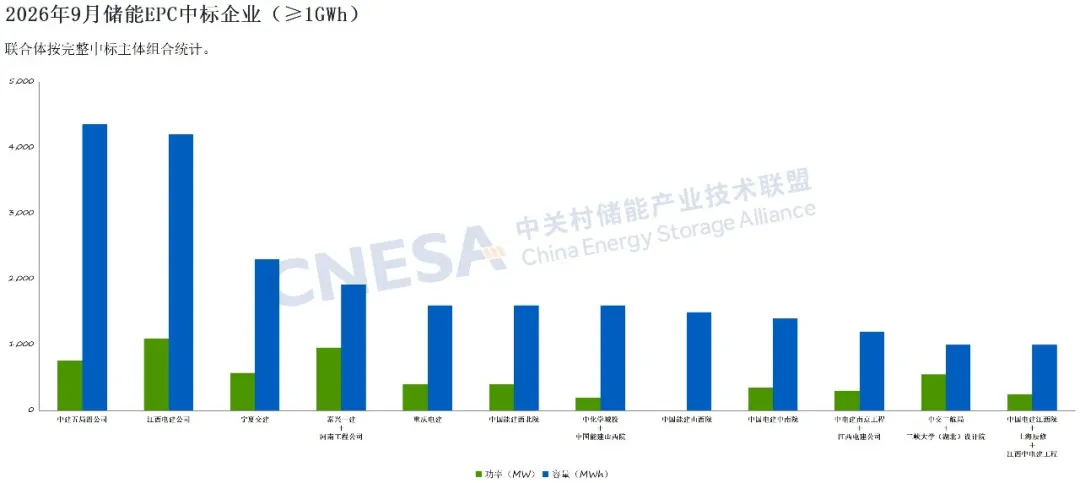
图6: 2026年9月储能EPC(含PC)中标企业(≥GWh)
- 中建五局四公司以0.8GW/4.4GWh暂列前列,主要涉及河南济源660MW/3960MWh压缩空气储能项目,以及承德滦平100MW/400MWh锂钠混合储能项目。
- 江西电建公司中标1.1GW/4.2GWh位列第二,主要包括宁夏中卫共享储能系列项目、萍乡莲花独立储能、三信红升独立储能及内蒙古大秦独立储能项目。
- 宁夏交建中标0.6GW/2.3GWh位列第三,主要包括兴储中宁杞乡500MW/2000MWh共享储能项目及宁夏翔腾宁东镇江汉二期项目。
中关村储能产业技术联盟自2011年起自主构建全球储能数据库,具体涵盖八大核心数据库,分别是:项目库、招中标库、政策库、标准库、投融资库、厂商库、产品库、研究报告库。联盟始终以规范、及时、全面的信息收录标准,持续追踪全球储能产业数据,同时依托长期积累的扎实数据与深度专业研判,定期输出储能市场的客观分析文章,为产业同仁提供市场决策参考。如需更全面的储能数据咨询服务,欢迎扫码下方二维码,添加联盟官方小秘书。中关村储能产业技术联盟将为您提供全周期、高质量的储能数据服务支持。
储能联盟小秘书