
联盟观点
截至 2025 年底,中国新型储能累计装机突破144.7GW,较“十三五”末实现45倍增长,规模扩张一路狂奔。但进入 2026 年上半年,行业风向突变 —— 新增装机同比下滑超15%。
从政策驱动的 “装机竞赛”,转向市场驱动的 “价值兑现”;从“建起来”的规模目标,转向 “用得好、赚得到”、更好助力双碳目标的实现,新型储能正站在产业发展的关键十字路口。
01 成绩单:规模、时长、场景三大变化
过去几年,中国新型储能不仅实现了装机规模的爆发,更完成了技术路线、时长属性与应用场景的深层次重构,产业发展质量稳步提升。
装机规模跨越式增长,全球占比稳居第一
截至 2025 年底,中国已投运电力储能项目累计装机达213.3GW,同比增长54%,占全球43.0%,规模稳居全球首位。
其中,新型储能累计装机144.7GW,较 “十三五”末实现45倍增长,是拉动储能产业增长的核心动力。
从技术路线结构来看,锂离子电池占据绝对主导,占国内电力储能的66%;抽水蓄能占比31%,仍是系统内重要的长时调节资源。液流电池、压缩空气储能累计装机均突破1GW,长时储能技术逐步从示范走向规模化应用。
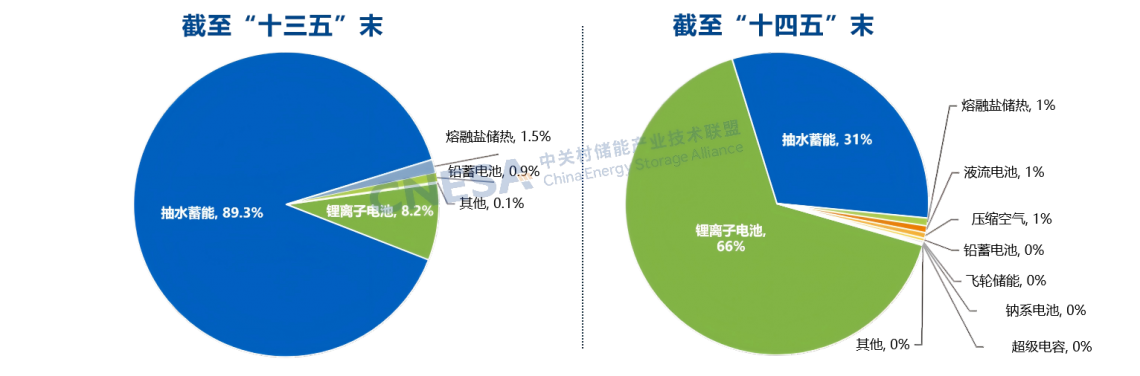
图1:中国电力储能市场累计装机规模,截至2025年底,单位:MW%
数据来源:CNESA
储能时长持续拉长,向长时调节演进
2025年新增投运项目年均储能时长达到2.85小时,较2020年增长58%;其中4小时以上储能项目数量同比增长44%,逐渐成为增长主力。
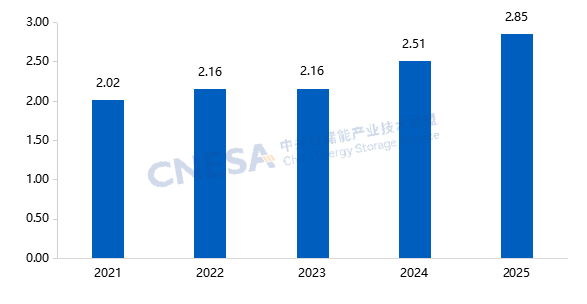
图2:“十四五”时期中国新增投运新型储能项目历年平均储能时长,单位:小时
数据来源:CNESA
应用场景深度重构,独立储能成为主力
应用结构发生根本性转变:独立储能累计装机占比达到 58%,较“十三五”末提高54个百分点,新型储能从以用户侧为主的分散应用,正式转向以独立储能为主的电网级规模化应用。
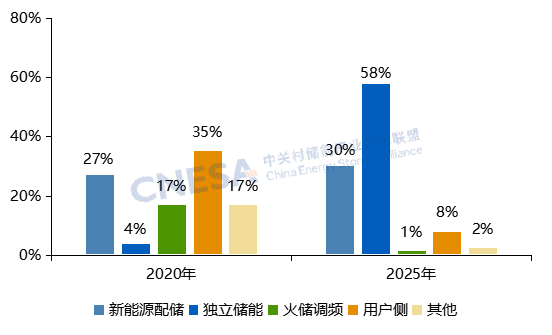
图3:中国新型储能主要应用场景累计装机占比,单位:GW%
数据来源:CNESA
02 隐忧:盈利承压,装机首现下滑
三大场景收益收缩
规模狂飙的背后,产业盈利困境逐步显现。分场景来看,三大核心领域均面临收益收缩压力:
- 新能源配储:新建新能源强制配储政策取消后,企业配储意愿显著下降,电源侧储能现有收益难以覆盖建设与运行成本。
- 独立储能:部分省份此前容量租赁收益占比超50%,政策调整后该部分收益大幅缩水,容量电价难以填补收益缺口。
- 用户侧储能:分时电价不再人为设定,固定峰谷价差收益逐步收窄,工商业配储成本回收周期拉长,新的商业模式仍在探索阶段。
装机首现下滑
盈利压力直接反映在装机数据上:2026年上半年,我国新型储能新增装机 21.64GW/58.20GWh,功率与能量规模同比降幅均超过15%,产业连续多年的高速增长势头首次出现转折。
03 核心卡点: 储能为什么盈利难?
新型储能的发展瓶颈,在于市场机制与调度运行体系的滞后。
调度运行机制不畅,调节潜力未能充分释放
一是新能源配储利用率偏低,部分省份配建储能的充放电策略无法根据自身工况或市场信号灵活优化,系统调节潜力难以有效释放;
二是全国统一的紧急调用补偿规则缺失,储能支撑电网安全的价值缺乏对应的变现渠道。
电源侧储能:资产质量参差不齐,收益模式单一
一是资产质量分化明显:早期 “强制配储” 驱动下,大量低价低质资产涌入,实际运行效果远低于设计预期,同时带来突出的安全风险;
二是收益渠道高度单一:高度依赖减少弃风弃光电量的单一收益渠道,盈利弹性不足;
三是运行机制受限:通常仅能充放自身场站所发新能源电量,无法从公用电网购电,调节灵活性远低于独立储能。
电网侧储能:核心市场机制尚未理顺
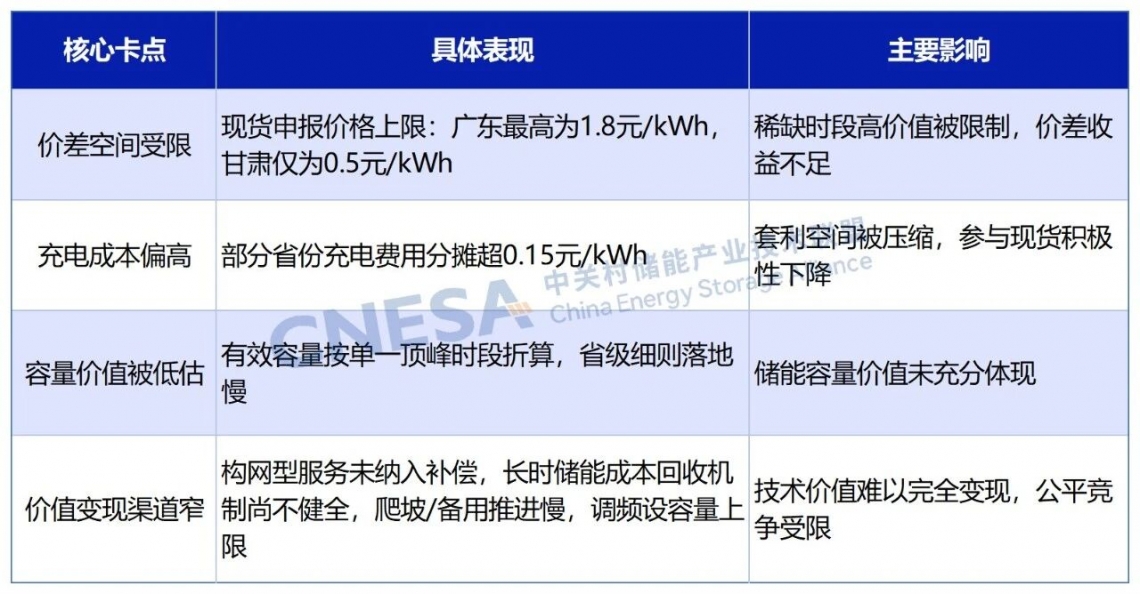
价格、成本、容量和辅助服务等核心市场机制尚未理顺,电网侧储能的价值量化与收益兑现路径不清晰。其中,独立储能面临四大明确的市场卡点:
表1 独立储能市场机制四大卡点
用户侧储能:多重约束下的盈利难题
用户侧储能固定价差收益逐步消失,"市场化运营+多市场收益叠加"成为必然趋势,绿电直连和虚拟电厂受到关注,但面临以下问题:
一是绿电直连项目收益高度依赖负荷用电水平,一旦负荷企业用电量下滑,项目难以向公用电网反送电,投资回报波动大;
二是虚拟电厂参与市场的品种有限、调度调用频次偏低,实际收益难以覆盖综合运营成本;
三是技术门槛较高,绿电直连需要发电与负荷全时间尺度精准匹配,虚拟电厂高度依赖电价与负荷预测,易出现“批零倒挂”和偏差考核风险;
四是标准体系不完善,用户侧储能场景复杂,部分省份在设备选型、厂址布局等方面缺乏统一标准,安全隐患突出。
04 趋势:战略定位跃升,市场化全面提速
产业转型的背后,是储能战略定位的系统性升级,以及电力市场化改革的持续推进。
战略定位:从“示范培育”到“核心支撑”
储能的产业定位,已从早期的技术示范培育,跃升为新型电力系统的核心支撑资源,中长期装机目标持续上调:
- 2021年:首次明确2025年新型储能装机3000万千瓦以上;
- 2025年:《新型储能规模化建设专项行动方案(2025—2027 年)》提出,到2027年达到1.8亿千瓦以上;
- 2026年:《新型能源体系建设“十五五”规划》进一步明确,2030年新型储能装机达到3亿千瓦。
需求空间:新能源高比例接入打开长期增长空间
从新能源侧看,《新型电力系统建设“十五五”规划》提出,到2030年实现28亿千瓦以上新能源的高水平消纳;我国在2025年9月向联合国提交的新一轮国家自主贡献(NDC)进一步明确,到2035年全国风电和太阳能发电总装机容量力争达到36亿千瓦以上。随着风电、光伏装机持续扩张,新能源最小出力与峰值出力之间的差距将进一步拉大,高比例新能源接入对系统灵活调节能力提出更高要求。在此背景下,新型储能作为核心调节资源,将同步迎来长期增长空间。
采用双层S曲线模型与系统动力学模型对2026—2035年新型储能装机规模进行预测:预计2030年全国新型储能累计功率规模达3.65—4.35亿千瓦,2035年进一步增至5.27—6.15亿千瓦,"十六五"期间随着储能系统退役规模逐步扩大,核心设备替换需求将为产业带来新增量。
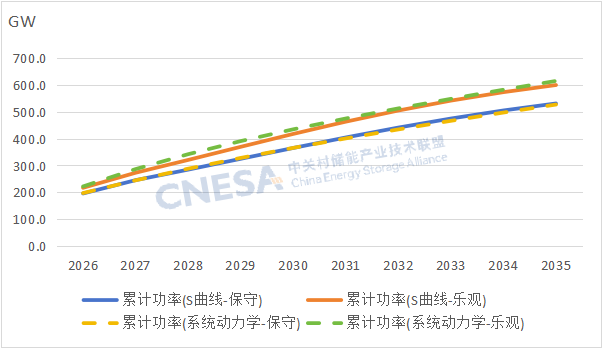
图4:中国新型储能累计规模预测结果
关键转折:136 号文开启市场化新阶段
自2025年《关于深化新能源上网电价市场化改革促进新能源高质量发展的通知》(发改价格〔2025〕136号)实施以来,新能源上网电价市场化改革取得关键突破:配储不再是新能源项目并网的“入场券”,“新能源+储能”联合参与市场加快推进。这标志着产业增长动力正式由政策指令驱动的确定性增长,转向市场收益驱动的内生性增长。
与此同时,一系列国家级配套政策加快落地。2026年《关于完善发电侧容量电价机制的通知》(发改价格〔2026〕114号,以下简称“114 号文”)首次在国家层面为电网侧独立新型储能开辟容量电价收益路径;《电力中长期市场基本规则》(发改能源规〔2025〕1656号)明确不再人为设定分时电价水平和时段,推动用户侧储能转向“市场化运营+多市场收益叠加”模式;绿电直连政策从“一对一”升级为“一对多”(发改能源〔2025〕650号、发改能源〔2026〕688号);虚拟电厂则明确2027年调节能力达2000万千瓦、2030年提升至5000万千瓦以上的目标。
地方层面亮点频出:新能源配储方面,山东省明确了发电侧市场化电量扣除新能源机制电量对应的容量补偿费用;现货市场方面,山东、广东等市场化程度较高的省份已全面推行“报量报价”模式参与现货市场,山西率先探索5分钟现货节点电价结算机制;辅助服务市场方面,各省先后出台二次调频辅助服务市场规则,山西和东北地区独立储能可参与一次调频并获得“两个细则”补偿,山东探索爬坡市场,山西探索备用市场,云南探索黑启动市场;容量机制方面,甘肃、湖北、宁夏、青海等省份相继出台了与“114号文”相符的电网侧独立储能容量补偿政策。
05 破局路径:构建多元收益模式
新型储能市场化转型的核心目标,是加快建立市场化收益机制和调度运行体系,推动形成“容量+现货+辅助服务”多元协同的收益模式,具体提出六大政策建议:
一、完善电力市场价格机制
适度放宽现货申报价格上下限,推动更多终端用户向现货联动电价过渡,合理拉大峰谷价差;优化储能充电系统运行费,在低谷时段降低收取标准或减免放电量对应费用,降低储能运行成本。
二、健全储能调度运行机制
推动“新能源+储能”联合体作为市场主体参与电力市场;开展存量配储提质增效行动,达标项目允许转为独立储能;放宽配储从公用电网购电的限制;出台全国统一的紧急调用补偿规则。
三、完善容量电价机制
推动各省尽快出台容量电价实施细则;有效容量认定从单一顶峰时段,扩展为分时段、分场景差异化折算;对长时储能设立示范专项,探索10年以上长期容量协议;中长期推动建设全国统一容量市场,实现“同工同酬”。
四、丰富辅助服务市场品种
有序增加爬坡、备用等辅助服务品种;逐步取消储能调频中标容量占比上限;将虚拟惯量、主动电压支撑、黑启动等构网型服务纳入有偿辅助服务范围,全面体现储能技术价值。
五、强化用户侧储能政策支撑
绿电直连项目运行5年后,若负荷出现下滑,允许灵活绑定新负荷或单独参与市场;推动虚拟电厂常态化、规模化参与现货、辅助服务和容量市场,降低市场聚合门槛。
六、构建多层次安全保障体系
加快构建全生命周期安全标准体系;推动安全核查结果与容量电费、现货市场准入等收益挂钩,形成“检测—评级—收益”的正向激励闭环。
06 价值:从项目经济性到系统战略支撑
储能的发展,不仅关乎新能源能否“发得出、送得走、用得好”,更关乎新型电力系统能否在安全、经济、绿色之间实现动态平衡。作为支撑高比例可再生能源消纳的关键调节资源,新型储能通过削峰填谷、平抑波动、提供惯量与备用,有效缓解新能源出力随机性、波动性对电网的冲击,为电力系统安全稳定运行构筑坚实屏障。从更长远的视角看,储能是打通“双碳”目标实现路径的重要枢纽——它让风光资源从“靠天吃饭”变为“可调可控”,推动能源生产与消费方式根本性变革。随着政策机制不断完善、市场收益模式逐步清晰,储能产业正从政策驱动迈向价值驱动,必将为构建清洁低碳、安全充裕、经济高效的新型能源体系提供持久动力。
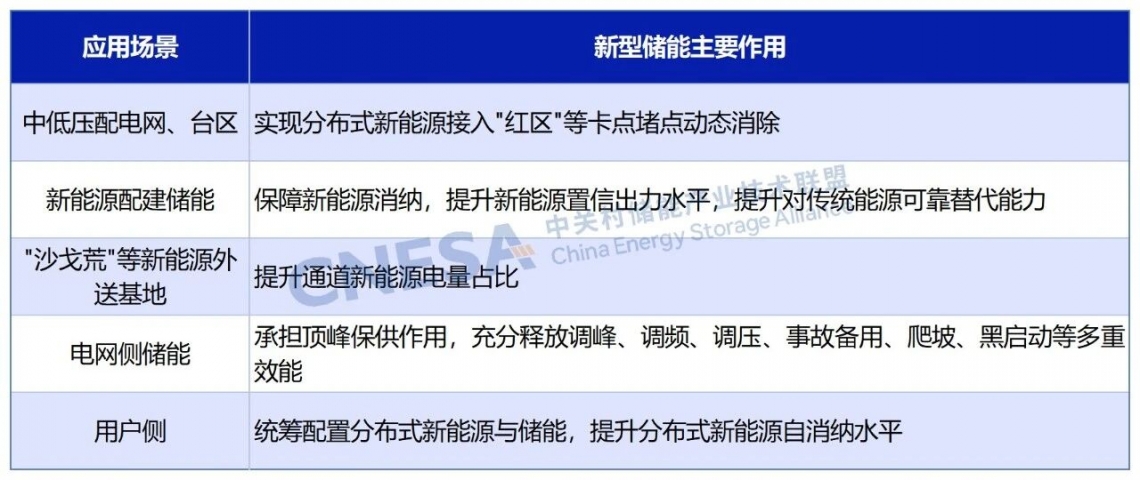
随着《新型能源体系建设“十五五”规划》、《新型电力系统建设“十五五”规划》及《可再生能源发展“十五五”规划》相继出台,储能的战略定位得到系统性深化。规划对电源侧、电网侧及用户侧储能的重点应用场景予以清晰界定:
表2 新型储能在新型电力系统中的作用
结语
新型储能的行业竞争,已经从“装机规模竞赛”全面转向“系统价值比拼”。
告别政策驱动的增长惯性,建立市场化的价值兑现体系,让储能的安全价值、调节价值、经济价值充分变现,是产业破局的核心命题。
这条路决定的不只是储能产业的发展质量,更是中国高比例新能源体系的运行效率,以及双碳目标的实现成色。
(冉泽对此文亦有贡献)