
联盟观点
储能是当下少有的政策红利与市场驱动双重共振下快速增长的赛道,现在已成为一个能够持续创造收益、并为电网贡献价值的可金融化资产。
图:黄河资本张舒在第十一届储能西部论坛演讲
黄河实业集团战略投资部总经理、黄河资本合伙人张舒认为,算力需求持续爆发、电源侧风光快速渗透、负荷侧各行业电气化革命三重因素叠加,正推动我们迎来一个电力超级周期,同时也是能源资产的超级周期。而当下 AI 的快速演进正在重塑市场定价逻辑,HALO 资产(Heavy Assets, Low Obsolescence,重资产、低淘汰率)的稀缺价值迎来重定价,其中增长最快、景气度最高的品类正是储能资产。
为什么金融机构都在抢储能?
债权端来看,融资租赁和银行需要寻找新的资产扩容方向,而储能具有市场空间大、设备属性明显、参与主体多增信空间较大的特点,与租赁的期限、规模和资产保值逻辑具有较高匹配度。张舒指出,租赁机构已从单纯获取息差,转向探索经营性租赁、F+EPC+F、结构化融资、联合租赁和股债联动等模式。
股权端来看,头部储能企业“私募基金”布局成为趋势,超过一半基金采用了“产业方+专业GP+地方国资/金融机构”的混合架构,而金融机构投资人又可以进一步细分包括银行系、保险系、信托系。
私募基金主要投资两条主线:一类是储能电站资产,一类是产业链股权。张舒认为,这是一个储能产业从设备制造驱动转向资产运营驱动的标志性拐点,本质是储能资产 “金融化” 的前置工序。对于产业方来说,可以获得订单的确定性、拼盘资金,快速实现扩张,因此储能企业的竞争已经上升到资本化层面。
储能REITs来了,电站也可以上市交易?
2025年12月,国家发展改革委发布《基础设施REITs项目行业范围清单(2025年版)》,正式将储能设施项目纳入REITs可申报范围,储能金融属性获得制度确认;2026年4月,全国首单储能机构间REITs在上交所成功发行,储能资产正式进入证券化时代。
张舒强调说,储能资产证券化的意义,在于让缺乏流动性、但能产生稳定现金流的重资产,转化为可交易的标准化金融产品,打通投资、运营、退出和再投资的完整闭环。更能倒逼在开发阶段就按照机构间REITs标准进行筛选,加速行业的良性竞争。同时引导更多的险资、银行理财子等长期资本、耐心资本投入到储能领域,为新型电力系统注入金融活水。
尽管储能资产证券化已成为产业端与资本端的普遍共识,但这一资本化路径并非适用于所有储能项目。项目合规性基础、收益模型的长期可持续性、政策与市场环境的稳定性、可验证的充足历史运营数据,以及运营管理方的专业能力,均会直接影响底层资产的估值定价、发行落地效率及后续市场表现。在此筛选机制下,行业最终将完成优质储能资产的分层出清,并催生出具备强资产整合与运营能力的头部平台型储能 REITs。
如何确定储能电站价值?
如何理解储能资产的价值?
张舒强调,目前储能资产的估值核心方法仍然是现金流折现法,但现金流并非由一套设备单独决定。
包含多个估值参数:收益期限与设备、土地和经营权年限有关,本质上是和选址与接入能力相关,某种意义上说储能接入的稀缺性也可以理解成一种“永续”的资产。
现金流收入端主要包括电能量、辅助服务和容量补偿收益;现金流支出端则主要包括运营维护成本和后续资本性支出。折现率整体是覆盖资金时间价值与项目全部风险后的必要回报率,其中的风险溢价部分是市场对储能资产风险的直接定价,目前已逐渐形成相对明确的衡量框架。这些参数又与宏观微观选址、宏观微观择时、交易能力、设备选型、技术方案和运维水平息息相关。
张舒认为主动管理决定储能项目是否有超额收益。而选址、交易、设备和运维等变量可以通过主动管理改善,这正是运营方创造α(超额收益)的来源,也是运营方价值的体现。
张舒介绍增容期权也是资产的一部分隐含价值,储能资产价值可以解耦为“接入渠道价值”和“能量吞吐价值”。项目建设期预留土地、电气容量及设备接口,虽看似抬升初始投入,实质上是为未来增容权利支付的期权费。后续可根据电价曲线、容量电价机制、辅助服务需求及设备成本的变动灵活追加能量容量,也契合当前多个省份鼓励长时储能发展、支持扩容改造的政策导向。
储能资产不能仅仅追求初始单位造价最低,更要关注全生命周期内的现金流质量和可持续运营能力。通过主动管理获得超额收益和资产增值,并持续降低未来的行权摩擦。
从开发到上市,储能资产怎么交易?
储能资产的金融架构逐渐形成一条清晰的演进路径:在项目前期通过开发和建设形成资产,后期将资产装入Pre-REITs基金进行培育,待资产进一步成熟后,再转让至机构间 REITs 或公募 REITs 实现退出。
伴随资产从开发到上市逐步成熟,股权融资占比持续提升、杠杆逐级收紧:项目前期开发阶段杠杆最高;Pre-REITs 阶段可灵活设置资本结构;进入机构间 REITs 阶段,杠杆原则上不超过 50%;最终转公募 REITs 后,基金层面监管约束最严,整体杠杆水平进一步下降。同时,机构间REITs优势明显,风险收益适中、发行效率快、产品属性清晰、退出路径明确,未来可以转公募REITs或者实现机构间的互相转让。
张舒认为未来会形成不同REITs衔接下的储能资本化通路:从Pre-REITs到类REITs、机构间REITs和公募REITs,各类REITs产品覆盖储能全生命周期,形成闭环联动的衔接机制,回笼资金反哺开发,实现资本溢价和资产变现。在这个过程中,每一类产品都为下一类产品预留退出路径,形成“孵化—培育—证券化—公开上市”的完整闭环,从而将资产培育过程中的风险逐步释放,最终向公众投资者提供低风险的标准化产品。
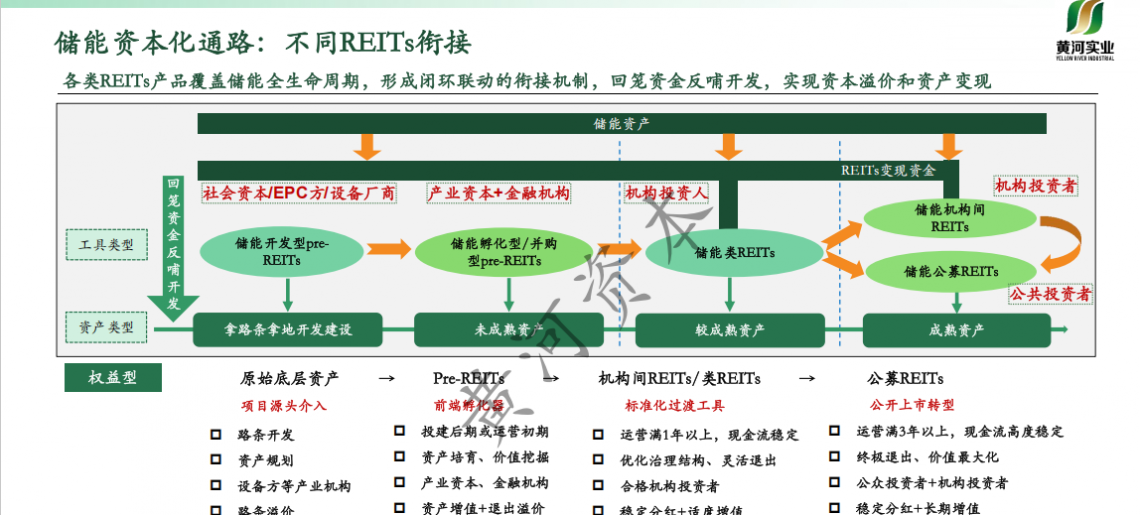
图:不同REITs衔接下的储能资本化通路(黄河资本整理)
万亿市场如何把握?
张舒预计,2030年前中国新型储能资产累计投资总额将超过万亿,未来或存在2000亿左右的中国储能REITs市场空间,成为全球第一大储能REITs市场,2026—2030年将是新型储能REITs布局的黄金窗口期。
黄河实业定位为硅基时代能源基础设施资产的投资运营平台,核心竞争力在于旗下黄河数字能源平台对于能源资产的全链条管理闭环能力,图宁科技(电力交易与AI调度)、天炜新能(储能全生命周期解决方案)、黄河泛能(售电与虚拟电厂)、黄河资本(基金+投行+智库)四大板块协同,累计开发储能超 17GWh、代理电量超 400 亿度、新能源托管超 10GW、撮合交易绿证4000余万张。
投后管理时代,运营运维成为储能价值评估的决定性因素,天炜新能致力于成为运营最专业的储能投资机构和最懂投资人的储能运营商,运营运维电站超 33 座近16GWh,凭借主动管理实现较市场平均约 10% 的超额收益,提出 "B2C2S" 模式,把每一块电池都转化为稳定的现金流,最终实现证券化。
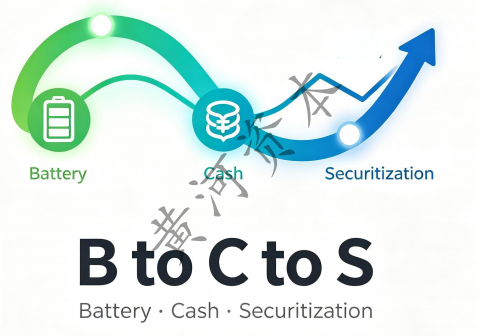
图:B2C2S模式(黄河资本整理)
在资本端,黄河资本已打通机构间 REITs、上市公司并购等多元退出路径,并完成全国首单香港上市公司并购境内储能资产案例;近期更联合国资管理人上海金浦设立行业首支储能并购型 Pre-REITs 基金,专注于收购有机会发行REITs的成熟储能资产,黄河资本及背后黄河数字能源平台可提供从资产收购、债权融资、运营提升到 REITs 退出的全链条服务,帮助储能资产实现全生命周期价值最大化。
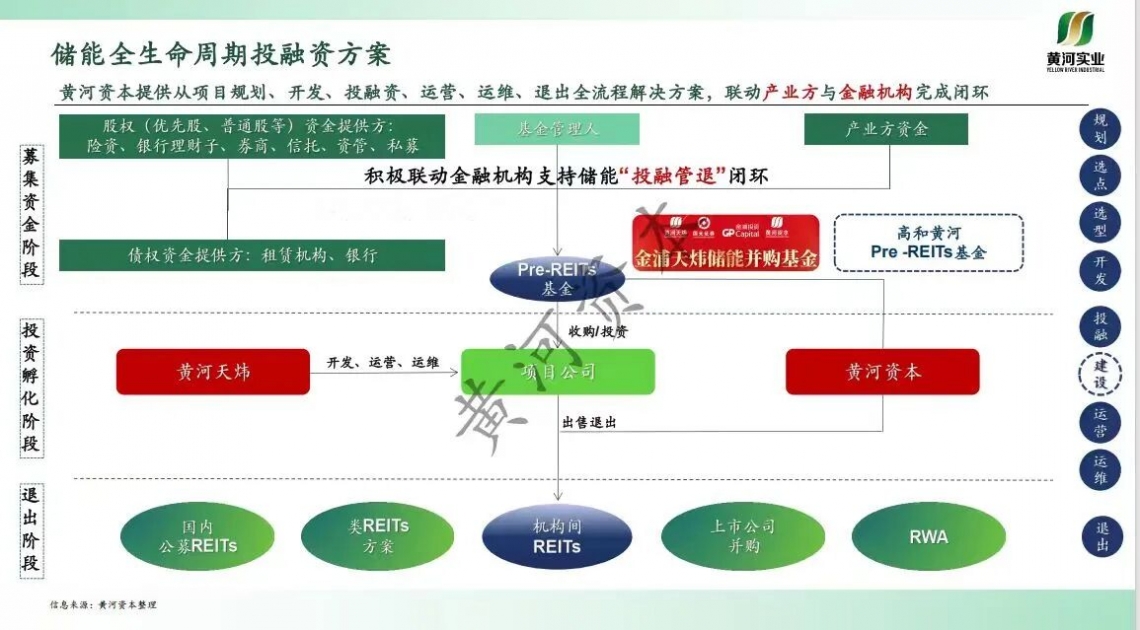
图:黄河资本全生命周期投融资方案(黄河资本整理)
结语:
说到底,储能成为一门 “金融生意”,本质上不是资本的脱实向虚,而是新型电力系统下重资产价值的一次系统性重构。当储能从电网的配套调节设施,成长为支撑电力超级周期的核心基础设施,其稳定现金流、长期保值性与社会价值需要更高效的定价工具与流转机制。金融化为储能打开了价值天花板,而真正支撑这份价值的,始终是每一座电站的安全运营、每一度电的精准交易与每一份资产的长期主义。这一轮 HALO 资产的价值重估,既是储能产业的时代红利,也是中国能源转型进程中最具分量的金融注脚。